Cartão RMC e RCC
Saque no cartão RMC: entenda os juros antes de contratar
Entenda como funciona o saque no cartão RMC, quais custos conferir na proposta e por que o desconto no benefício pode não quitar toda a dívida do cartão.
Por Dr. Ilton Santos
Resumo
- O saque no cartão RMC usa o limite de um cartão consignado e não deve ser confundido com um empréstimo consignado comum.
- O desconto no benefício pode pagar apenas parte da fatura, deixando saldo sujeito às condições de financiamento.
- A comparação entre propostas deve considerar juros, custo efetivo total, forma de pagamento e valor total previsto.
- Contrato, faturas e extratos ajudam a conferir a cobrança e a esclarecer possíveis divergências.
O saque no cartão RMC pode parecer um empréstimo consignado comum: o dinheiro entra na conta e depois aparece um desconto no benefício. Mas essa semelhança pode esconder diferenças importantes na cobrança. Antes de aceitar, é essencial saber como os juros serão calculados e como a dívida será paga. Para aposentados e pensionistas, entender essas condições ajuda a proteger o orçamento de alimentação, remédios e moradia. O cuidado principal é não avaliar a proposta apenas pelo dinheiro liberado ou pelo desconto mensal. Também é preciso conferir o custo total e o que acontece quando esse desconto não cobre toda a fatura.
Como funciona o saque no cartão RMC
RMC significa Reserva de Margem Consignável. No contexto do cartão consignado, uma parte da margem do benefício fica vinculada ao pagamento de despesas desse cartão. O saque é uma operação de crédito que utiliza seu limite, ainda que o dinheiro seja depositado diretamente na conta do consumidor.
Esse depósito não transforma a contratação em empréstimo consignado tradicional. O que define a operação são o produto contratado, a autorização dada e as condições de cobrança. Por isso, vale entender o que é o cartão RMC antes de aceitar uma oferta apresentada apenas como “dinheiro disponível”.
No empréstimo consignado comum, normalmente há parcelas e prazo definidos desde o início. No cartão, a cobrança passa pela fatura e pode envolver saldo financiado. Algumas ofertas preveem saque parcelado, mas isso precisa estar explicado no documento, com quantidade de parcelas, encargos e forma de pagamento.
Imagine uma aposentada que recebe uma transferência e acredita ter contratado parcelas fixas. Se a operação for um saque no cartão, ela precisará conferir também as faturas. A expectativa de terminar o pagamento em determinada data não substitui as condições efetivamente contratadas.
Quais juros e custos precisam ficar claros
O saque no cartão RMC pode ter juros e outros custos previstos para a operação. Não presuma que ele tenha o mesmo funcionamento de uma compra paga integralmente no vencimento. Pergunte a partir de quando os encargos incidem e peça essa informação por escrito.
Além da taxa de juros, confira o Custo Efetivo Total, conhecido como CET. Ele reúne os custos da operação, incluindo juros, tributos e outras despesas aplicáveis. Uma oferta com taxa aparentemente menor não é necessariamente a opção menos cara quando existem cobranças adicionais.
O Código de Defesa do Consumidor prevê informação clara sobre o crédito. Para compreender a proposta, solicite:
Não existe uma taxa única que possa ser indicada para todos os contratos. Limites e regras aplicáveis aos benefícios do INSS podem mudar. Confirme as informações atualizadas nos canais oficiais e verifique as condições relativas à data da contratação.
- Taxas de juros mensal e anual, apresentadas de forma compreensível.
- CET e discriminação das despesas incluídas no cálculo.
- Valor que será depositado e valor total previsto para pagamento.
- Data de início dos encargos e consequências de não pagar toda a fatura.
- Existência de parcelamento, prazo e condições para quitar antecipadamente.
Por que o desconto no benefício pode não encerrar a dívida
O desconto automático não significa, por si só, pagamento integral da fatura. Conforme o contrato e o valor disponível para desconto, ele pode cobrir apenas parte da cobrança. O restante precisa receber o tratamento previsto nas condições do cartão e nas regras vigentes.
Se houver saldo não pago, podem incidir encargos de financiamento. Isso pode tornar a redução da dívida mais lenta do que o consumidor imaginava. Não é correto presumir que o desconto mensal funcionará sempre como uma parcela fixa suficiente para encerrar o contrato em prazo conhecido.
Pense em uma pessoa que fez apenas um saque e não realizou compras depois. Ainda assim, podem existir cobranças relacionadas ao próprio saque e ao saldo financiado. A explicação sobre cartão consignado sem uso e desconto no benefício ajuda a entender essa situação.
Por outro lado, não se deve concluir automaticamente que toda dívida de cartão será interminável. É necessário examinar o histórico. Compare, mês a mês, saldo anterior, encargos, pagamentos e saldo final. Se o débito pouco diminui, peça uma explicação detalhada ao banco, em vez de observar somente o desconto no benefício.
Como comparar a oferta com outras opções de crédito
Uma comparação útil considera o mesmo valor líquido recebido e condições de pagamento semelhantes. Olhar apenas o desconto mensal pode induzir ao erro: um pagamento menor pode vir acompanhado de prazo maior ou de saldo que precisará ser pago separadamente.
Peça simulações por escrito. Se a proposta depender de pagamentos complementares da fatura, inclua esses valores no orçamento. Uma simulação baseada apenas no desconto do benefício pode não mostrar tudo o que será necessário desembolsar para quitar a operação.
Use estas perguntas para avaliar cada alternativa:
A legislação do crédito consignado trata da autorização para descontos e da margem disponível. Entretanto, ter margem não significa que a contratação seja adequada ao orçamento. Preserve as despesas essenciais e considere imprevistos. Se a oferta mencionar RCC, confira também a diferença entre RMC e RCC, porque são modalidades que precisam ser identificadas corretamente.
Não decida sob pressão. Se a explicação depender de frases como “depois o sistema resolve”, peça esclarecimentos antes de autorizar.
- Quanto ficará disponível na minha conta após as cobranças iniciais?
- Quanto pagarei ao todo nas condições apresentadas?
- Existe data prevista para terminar o pagamento?
- Precisarei pagar algum valor além do desconto no benefício?
- Como o orçamento ficará se surgir uma despesa de saúde?
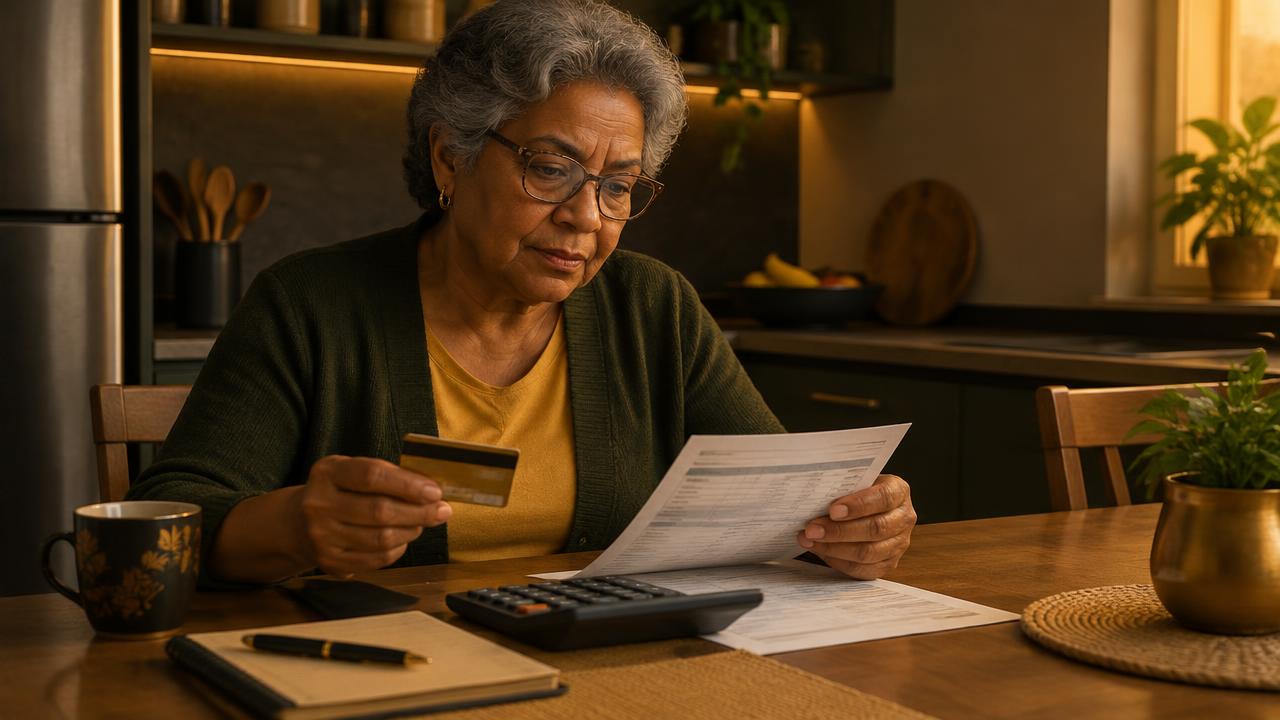
O que conferir antes de autorizar o saque
Leia a proposta e o contrato antes da confirmação. Em uma contratação digital, reserve tempo para abrir os documentos e salvar cópias. A palavra “consignado” sozinha não esclarece se a oferta é de empréstimo, cartão RMC ou outro produto.
Confira especialmente os seguintes pontos:
Também pergunte como a fatura será enviada e como consultar o saldo atualizado. Quem não tem facilidade com aplicativos pode pedir informações sobre outros meios de acesso. O consumidor precisa conseguir acompanhar a cobrança, não apenas autorizar a liberação do dinheiro.
Não forneça senhas nem códigos de confirmação a quem entra em contato oferecendo crédito. Caso precise de ajuda para ler os documentos, procure alguém de confiança, sem transferir o controle da conta. A confirmação deve ocorrer somente depois de compreender o que está sendo contratado.
Guarde anúncios, mensagens e simulações. Esses materiais podem ajudar a esclarecer diferenças entre a oferta recebida e o contrato apresentado posteriormente.
- Nome da instituição e identificação do produto contratado.
- Valor do saque solicitado e dados da conta de destino.
- Autorização para o desconto e condições de uso da margem.
- Forma de cobrança do saldo que não for coberto pelo benefício.
- Serviços adicionais, seguros ou outras contratações incluídas na proposta.
Já fiz o saque: como acompanhar e organizar o pagamento
Se o dinheiro já foi liberado, o primeiro passo é reunir os documentos. Separe o comprovante do depósito, o contrato, as faturas e os extratos do benefício. O extrato de empréstimos disponível no Meu INSS ajuda a identificar registros, mas não substitui a fatura detalhada do cartão.
Na conferência, observe a instituição responsável, a identificação da operação e os valores descontados. O guia sobre como identificar o desconto RMC no extrato pode auxiliar nessa leitura. Depois, verifique se os pagamentos aparecem corretamente no histórico fornecido pelo banco.
Solicite o saldo atualizado e as alternativas para pagamento, com os respectivos custos. O Código de Defesa do Consumidor prevê redução proporcional de juros e demais acréscimos na liquidação antecipada. Peça o demonstrativo do cálculo antes de decidir, sem presumir que o valor informado em uma fatura antiga continua válido.
Evite fazer novos saques para cobrir cobranças anteriores sem avaliar o impacto total. Se houver proposta de renegociação, confira prazo, CET, valor total e tratamento do contrato anterior. Guarde o protocolo e não considere a dívida encerrada apenas porque houve uma conversa ou promessa verbal.
E se eu não reconheço o saque ou recebi informação diferente?
Não reconhecer a operação é diferente de reconhecer o saque e discordar dos custos. Também pode ocorrer de a pessoa ter aceitado um depósito acreditando que contratava outro produto. Cada situação exige verificar a oferta, a autorização, os documentos e o destino do dinheiro.
Entre em contato com o banco por um canal oficial e descreva objetivamente a divergência. Peça cópia do contrato, comprovante de liberação, faturas e registros disponíveis da contratação. Guarde protocolos e respostas. Se o depósito for desconhecido, não devolva valores para uma conta indicada por mensagem sem confirmar sua legitimidade.
Também é possível registrar reclamação no Consumidor.gov.br, quando a instituição participa da plataforma. A reclamação deve explicar o problema e o esclarecimento solicitado. Evite publicar documentos completos ou dados sensíveis em campos que possam ficar visíveis a terceiros.
O cancelamento do cartão não apaga automaticamente um saldo existente. Da mesma forma, eventual devolução de valores depende da análise da cobrança. Para compreender essas distinções, consulte as informações sobre cancelamento do cartão RMC e discussão dos valores. Não interrompa pagamentos sem avaliar as possíveis consequências para o caso.
Quando procurar orientação jurídica
A orientação jurídica pode ser útil quando os documentos não esclarecem a dívida, a contratação não é reconhecida ou existe diferença relevante entre a oferta e o contrato. Também merece atenção a situação em que os descontos continuam sem explicação compreensível sobre a evolução do saldo.
Para essa análise, leve contrato, faturas, extratos, comprovantes de pagamento e mensagens trocadas com o banco. Organize os acontecimentos em ordem: oferta, confirmação, depósito, primeiros descontos e tentativas de esclarecimento. Isso ajuda a separar dúvida de funcionamento, possível falha de informação e eventual cobrança indevida.
Uma taxa considerada alta pelo consumidor não demonstra, sozinha, irregularidade. A avaliação depende das condições contratadas, da informação prestada e das regras aplicáveis. O exame individual pode indicar caminhos administrativos ou judiciais, sem garantia de resultado. O objetivo é compreender a situação e decidir com segurança, especialmente quando a renda do benefício sustenta despesas essenciais.
Perguntas frequentes
+Posso fazer saque no cartão RMC sem usar o cartão em lojas?
Sim, pode existir contratação de saque sem compras posteriores. O dinheiro liberado utiliza o limite do cartão e gera obrigação de pagamento conforme o contrato. Não fazer compras não elimina a cobrança do saque nem os encargos aplicáveis.
+O desconto no benefício é a única cobrança que preciso pagar?
Não necessariamente. Ele pode cobrir apenas parte da fatura. Confira se existe diferença a pagar, qual é o vencimento e como o saldo restante será tratado. A resposta depende das condições da operação e da cobrança daquele mês.
+Todo saque no cartão RMC tem juros abusivos?
Não é possível afirmar isso de forma geral. A análise exige contrato, taxas, custos, data da contratação e regras aplicáveis. A dificuldade para quitar ou a existência de juros, isoladamente, não comprova que a cobrança seja irregular.
+Posso quitar o saque antes do prazo?
O consumidor pode solicitar a liquidação antecipada, total ou parcial, com redução proporcional de juros e demais acréscimos. Peça ao banco o saldo atualizado e o demonstrativo do cálculo. Depois do pagamento, confira o registro da quitação e eventuais lançamentos pendentes.
+Onde confirmo as regras atuais para descontos no benefício?
Consulte os canais oficiais do INSS e os serviços disponíveis no Meu INSS. Para as condições específicas do cartão, peça informações documentadas ao banco. Como limites e procedimentos podem mudar, confirme a atualização antes de contratar ou aceitar uma nova proposta.
Fontes consultadas
- Código de Defesa do Consumidor — Lei nº 8.078/1990. Planalto. https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Lei nº 10.820/2003 — crédito consignado. Planalto. https://www.planalto.gov.br/ccivil_03/leis/2003/l10.820.htm
- Meu INSS — extratos, pedidos e recursos. INSS. https://meu.inss.gov.br
- Portal do INSS. Governo Federal. https://www.gov.br/inss/pt-br
- Consumidor.gov.br — reclamações contra empresas. Governo Federal. https://www.consumidor.gov.br
Conteúdo informativo, que não substitui a análise individual do seu caso. Saiba como produzimos e revisamos nossos artigos na política editorial.
Quanto o cartão RMC/RCC já te custou?
Calcule em segundos, sem cadastro.
Abrir o simulador
Sobre o autor
Dr. Ilton Santos
Advogado em Blumenau/SC
Advogado com atuação em direito bancário e previdenciário em Blumenau e no Vale do Itajaí. Atende aposentados, pensionistas e consumidores em casos de financiamento de veículos, empréstimos consignados, cartões RMC/RCC, golpes do PIX e benefícios do INSS por acidente.
Conheça o Dr. Ilton SantosGostou do conteúdo? Compartilhe
Envie este artigo para alguém que possa precisar dessa informação.